Domain kampferprobt.de kaufen?
Wir ziehen mit dem Projekt
kampferprobt.de um.
Sind Sie am Kauf der Domain
kampferprobt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kampferprobt.de kaufen?
Was ist eine Kreditsicherung?
Was ist eine Kreditsicherung? Eine Kreditsicherung ist eine Maßnahme, die von Kreditgebern ergriffen wird, um sich vor Zahlungsausfällen zu schützen. Dabei werden verschiedene Vermögenswerte oder Garantien eingesetzt, um die Rückzahlung des Kredits abzusichern. Zu den gängigen Formen der Kreditsicherung gehören beispielsweise Bürgschaften, Pfandrechte oder Sicherungsübereignungen. Diese Maßnahmen dienen dazu, das Risiko für den Kreditgeber zu minimieren und die Kreditvergabe zu erleichtern. **
Welche Bedeutung hat die Kreditsicherung für die Banken und ihre Kunden?
Welche Bedeutung hat die Kreditsicherung für die Banken und ihre Kunden? **


Ähnliche Suchbegriffe für Kreditsicherung
Top-Angebote
Produkte zum Begriff Kreditsicherung:
-
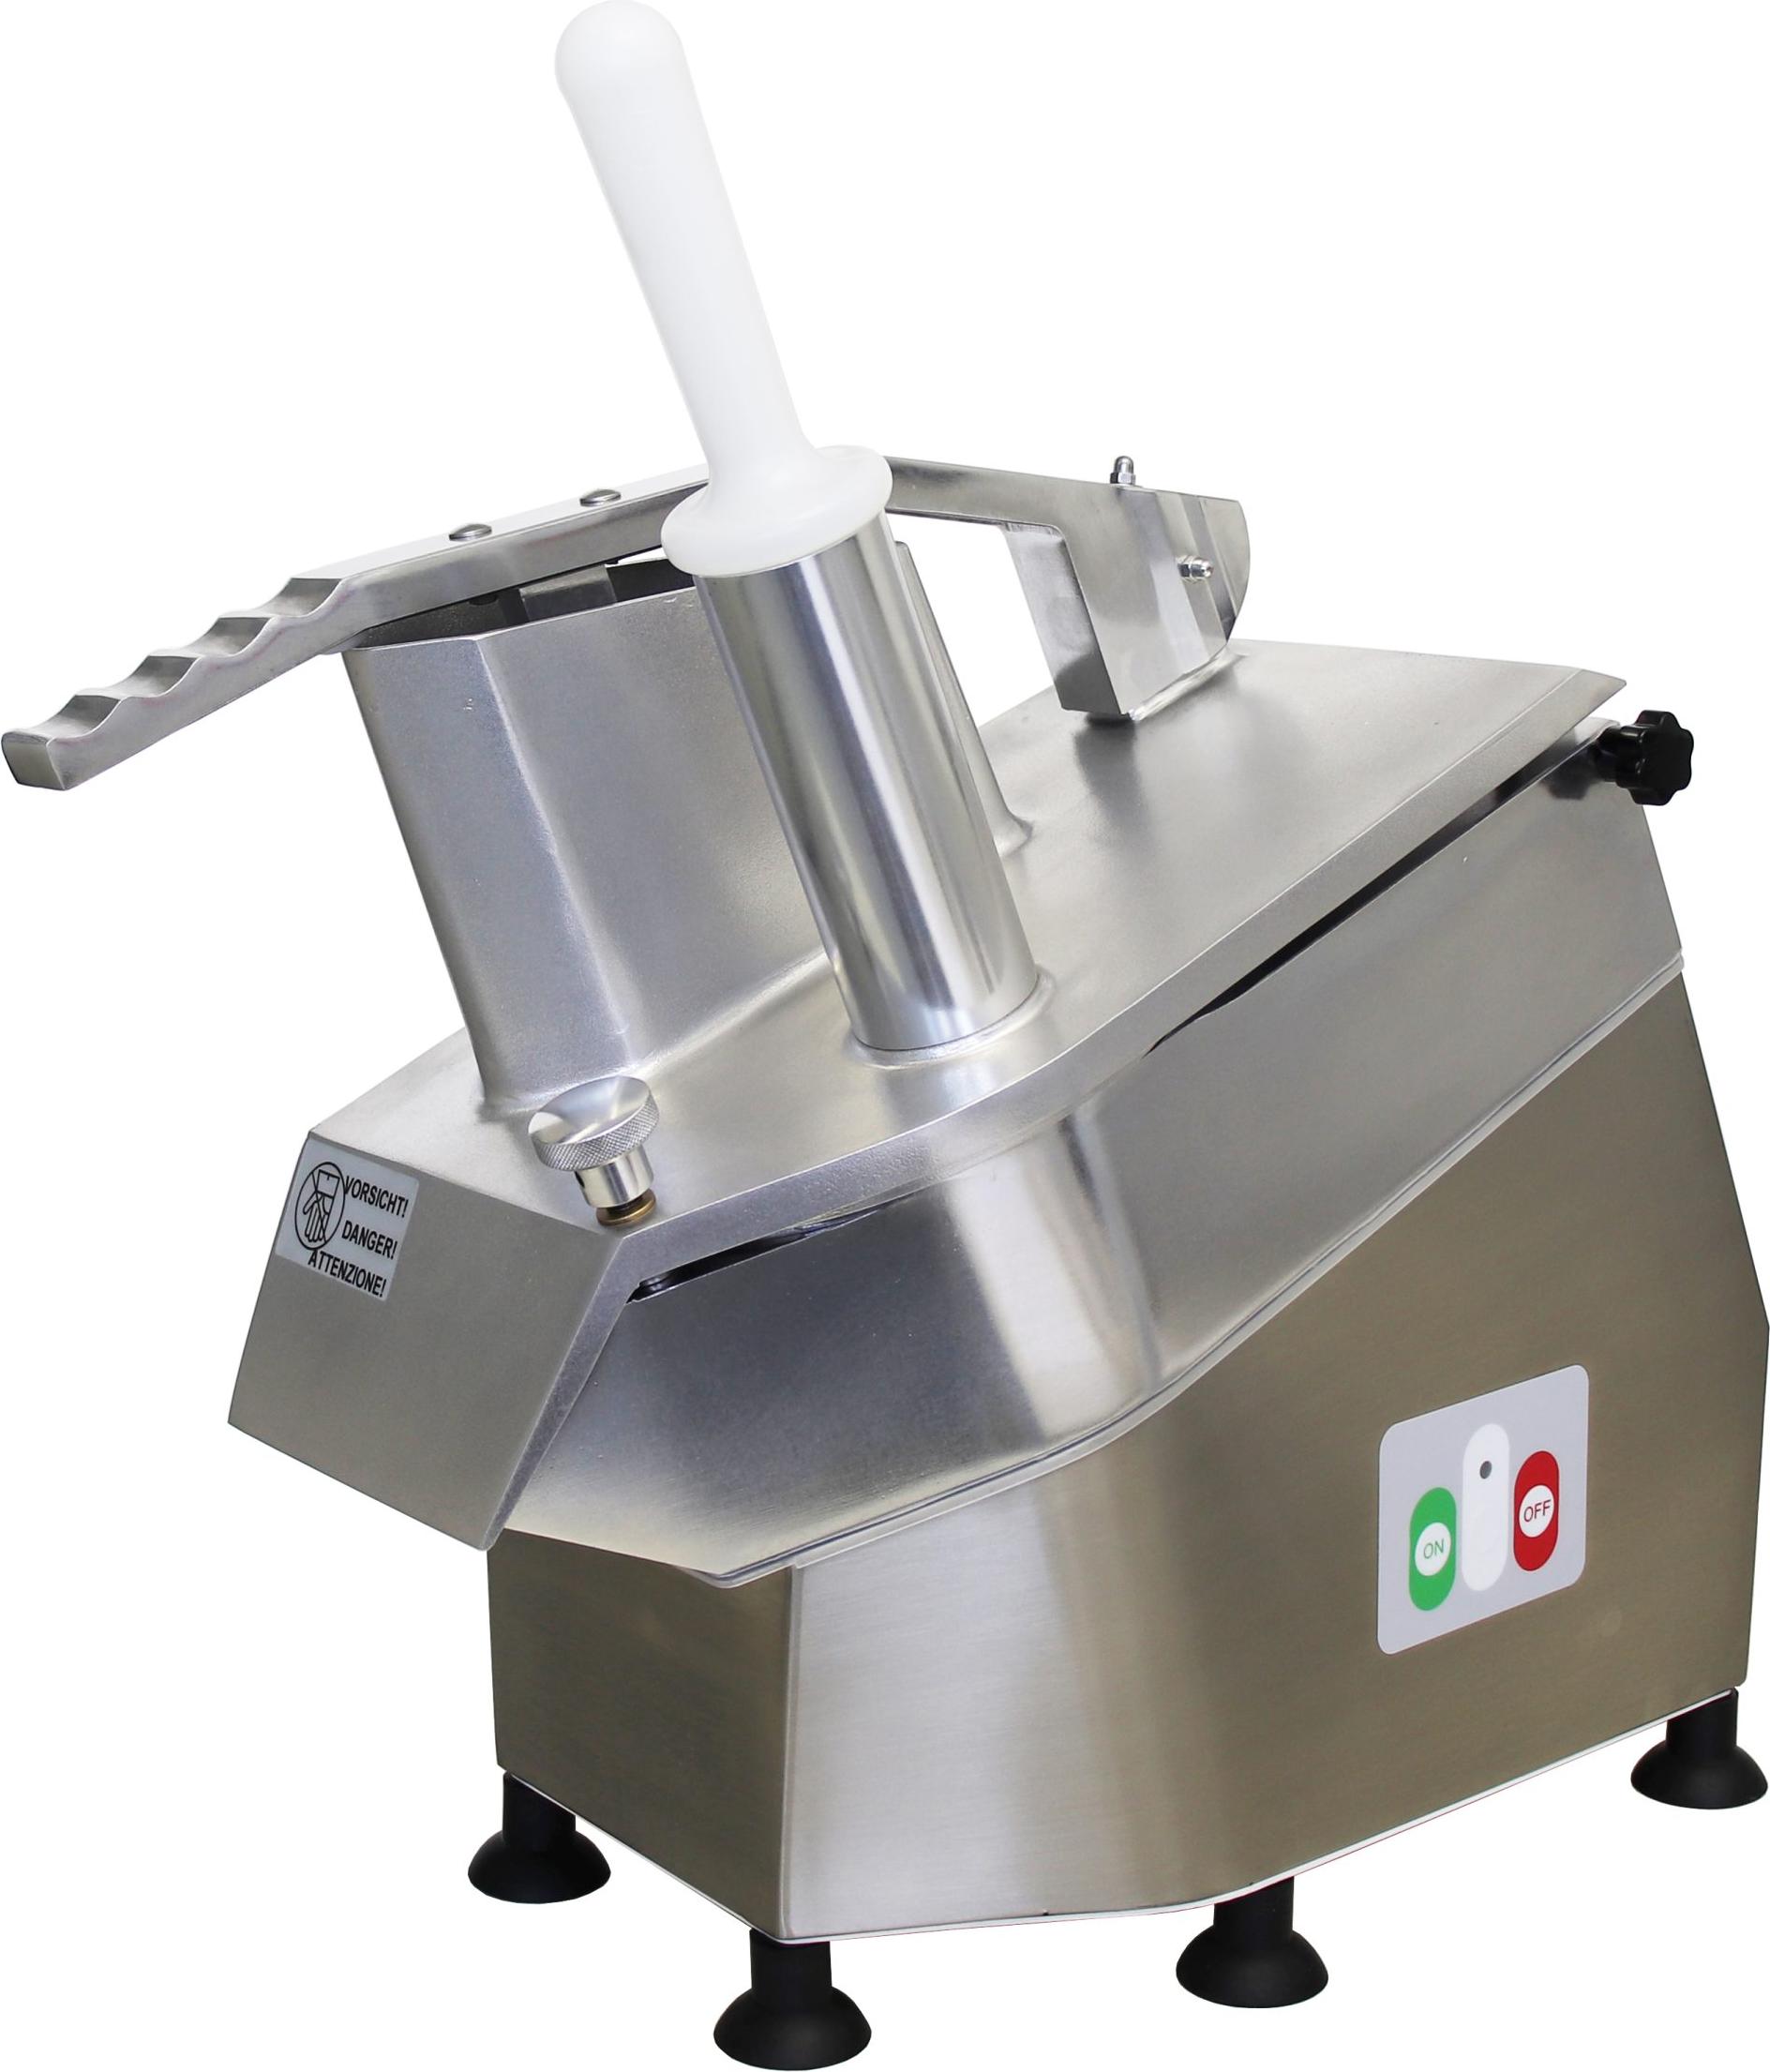
Celme - CHEF-400-MN-CE - Lebensmittelechtes Aluminium - 300-mm-Scheibe - 24 × 41 × 60 cm - Vielseitigkeit und ZuverlässigkeitCHEF-400-MNGemüseschneider aus lebensmittelechtem Aluminium und Edelstahl mit robuster Konstruktion und Trockenlauf auf Edelstahllagern für einen reibungslosen Betrieb.Auswechselbare 300-mm-Scheibe für gleichmäßiges Schneiden von Gemüse und KäseKompakte Abmessungen von 24 × 41 × 60 cm, passend für jede professionelle KücheNettogewicht 18,5 kg für Stabilität und einfache HandhabungStundenleistung von 100-300 kg/h, ideal für mittelgroße Restaurants und CateringAbnehmbarer Deckel und Produkthalter können separat gewaschen werden für maximale Hygiene Die Marke Celme steht seit 1971 für Handwerkskunst, Innovation und Tradition1315,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das ambivalente Verhältnis von Nachhaltigkeit und Innovation, Fachbücher von Daniel DieckmannDiplomarbeit aus dem Jahr 2008 im Fachbereich BWL - Unternehmensethik, Wirtschaftsethik, Note: 1,0, Technische Universität Dortmund, 115 Quellen im Literaturverzeichnis, Sprache: Deutsch. Abstract: Vor dem Hintergrund zunehmender globaler Umwelt- und Entwicklungsprobleme wurde Mitte der 1980er Jahre der Begriff nachhaltige Entwicklung geprägt. Bei der Analyse der zahlreichen Veröffentlichungen zu diesem Thema wird schnell erkennbar, dass es an Konkretisierungsversuchen für diesen Begriff nicht mangelt. Eine mittlerweile mehr als zwanzig Jahre andauernde, intensiv geführte wissenschaftliche und politische Diskussion hat allerdings bislang noch nicht zu einem Konsens über ein einheitliches Begriffsverständnis von Nachhaltigkeit bzw. nachhaltiger Entwicklung geführt. Darüber hinaus ist noch weitestgehend unklar, wie Nachhaltigkeit konkret umgesetzt werden kann.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
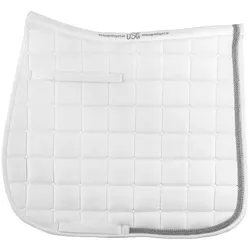
USG Schabracke Baroness - Vielseitigkeit - Warmblut - weißEdle Vielseitigkeitsschabracke mit Doppelkordel und Strassband aus Kunststoffstrasssteinen, die große Steppung verleiht der Schabracke ein besonders elegantes Erscheinungsbild. Waschbar bei 30°C. Passend dazu: USG Fliegenhaube Baroness (nicht enthalten). Material: 100 % Baumwolle37,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter

-
Welche Maßnahmen können zur Kreditsicherung getroffen werden, um das Ausfallrisiko für den Kreditgeber zu minimieren?
1. Der Kreditgeber kann Sicherheiten wie Immobilien oder Wertpapiere vom Kreditnehmer verlangen. 2. Eine Bonitätsprüfung des Kreditnehmers kann durchgeführt werden, um die Zahlungsfähigkeit zu überprüfen. 3. Der Kreditvertrag kann Klauseln enthalten, die dem Kreditgeber im Falle eines Zahlungsausfalls Schutz bieten. **
-
"Was sind gängige Formen der Kreditsicherung in der Finanzwelt und wie können Kreditgeber dadurch ihr Risiko minimieren?"
Gängige Formen der Kreditsicherung sind z.B. Bürgschaften, Sicherungsübereignung von Vermögensgegenständen oder Grundschulden. Durch diese Maßnahmen können Kreditgeber ihr Risiko minimieren, da sie im Falle eines Zahlungsausfalls auf die Sicherheiten zurückgreifen können. Dadurch wird die Wahrscheinlichkeit eines Verlusts verringert und die Kreditvergabe sicherer. **
-
Was sind gängige Formen der Kreditsicherung und wie können sie dazu beitragen, das Risiko von Kreditgebern zu minimieren?
Gängige Formen der Kreditsicherung sind z.B. Bürgschaften, Grundschulden und Sicherungsübereignungen von Vermögensgegenständen. Sie dienen dazu, im Falle eines Kreditausfalls das Risiko für Kreditgeber zu minimieren, da sie im Ernstfall auf diese Sicherheiten zurückgreifen können. Durch die Absicherung des Kredits wird das Risiko von Zahlungsausfällen reduziert und die Wahrscheinlichkeit einer erfolgreichen Rückzahlung erhöht. **
-
Was sind übliche Formen der Kreditsicherung und wie können diese genutzt werden, um die Risiken für Kreditgeber zu minimieren?
Übliche Formen der Kreditsicherung sind z.B. Bürgschaften, Sicherungsübereignungen oder Grundschulden. Diese können genutzt werden, um im Falle eines Zahlungsausfalls des Kreditnehmers die Rückzahlung des Kredits abzusichern. Durch die Absicherung mit verschiedenen Formen der Kreditsicherung können Kreditgeber ihre Risiken minimieren und die Wahrscheinlichkeit eines Verlusts verringern. **

Welche Arten von Kreditsicherheiten können Kreditnehmer anbieten, um die Kreditvergabe zu erleichtern? Was sind die gängigsten Formen der Kreditsicherung?
Kreditnehmer können Sachwerte wie Immobilien, Fahrzeuge oder Wertpapiere als Sicherheiten anbieten. Die gängigsten Formen der Kreditsicherung sind Grundschulden, Bürgschaften und Pfandrechte. Diese Sicherheiten dienen dazu, das Ausfallrisiko für den Kreditgeber zu minimieren und die Kreditvergabe zu erleichtern. **
Welche verschiedenen Arten der Kreditsicherung gibt es, und wie können sie dazu beitragen, das Risiko von Kreditgebern zu minimieren?
Es gibt verschiedene Arten der Kreditsicherung, darunter Pfandrechte, Bürgschaften und Sicherungsübereignungen. Diese Sicherheiten dienen dazu, dass Kreditgeber im Falle eines Zahlungsausfalls des Kreditnehmers ihre Forderungen trotzdem absichern können. Durch die Absicherung des Kredits mit verschiedenen Sicherheiten wird das Risiko für Kreditgeber minimiert und die Wahrscheinlichkeit eines Verlustes verringert. **
Top-Angebote
Produkte zum Begriff Kreditsicherung:
-
Kreditsicherung durch Grundschulden, Sachbücher von Abbas Samhat, Martin Gladenbeck, Heinz GaberdielDas Sachbuch 'Kreditsicherung durch Grundschulden' bietet einen umfassenden Einblick in die Rolle der Grundschuld als zentrales Instrument der Kreditsicherung. In der 11. Auflage werden aktuelle Rechtsrisiken und Gestaltungsmöglichkeiten detailliert beleuchtet, wobei neueste Gesetzesänderungen und Rechtsprechungen berücksichtigt werden. Das Werk liefert einen 360-Grad-Blick auf die Grundschuld, gesicherte Forderungen und die Verwertung von Sicherungsgrundschulden. Es richtet sich an Fachleute und Entscheidungsträger im Bereich Wirtschaft und Recht, die fundierte Informationen und praxisnahe Fallbeispiele suchen. Der Text ist durchzogen von Praxishinweisen und einem Formularanhang, der Vordrucke und Kurzerläuterungen enthält. Die Inhalte werden durch Fallbeispiele veranschaulicht, die den Leser bei der praktischen Anwendung unterstützen. Das Buch ist ein Standardwerk, das sowohl theoretische Grundlagen als auch praktische Umsetzungsmöglichkeiten in der Kreditvergabe beleuchtet. Es bietet einen klar strukturierten Überblick über die relevanten Themen und unterstützt den Leser dabei, fundierte Entscheidungen im Bereich der Kreditsicherung zu treffen.113,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Recht der Kreditsicherung, Fachbücher von Katja Langenbucher, Gero Fischer, Hans-Jürgen LwowskiSafety first: Lwowski/Fischer/Gehrlein. Das Recht der Kreditsicherung. Das Handbuch, das seit über einem halben Jahrhundert in dieser komplexen und dynamischen Materie die Massstäbe setzt: umfassend, lösungsorientiert, praxisnah. Jetzt wieder auf dem allerneuesten Stand. Komplettes Themenspektrum, schneller Einstieg, gute Übersicht: Systematisch werden alle mit der Bestellung, Abtretung und Verwertung von Kreditsicherheiten auftauchenden Fragen und Probleme samt ihren Lösungsmöglichkeiten ausführlich dargestellt. Dabei kommen selbstverständlich auch die steuer-, insbesondere umsatzsteuerrechtlichen Aspekte und die zunehmende Bedeutung des grenzüberschreitenden Wirtschaftsverkehrs nicht zu kurz. Mustergültig: die Arbeitshilfen für die Praxis. Sehr hilfreich für das richtige Verständnis und die praktische Umsetzung der vorgestellten Lösungen sind viele Fallbeispiele und kommentierte Muster.158,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Celme - CHEF-400-MN-CE - Lebensmittelechtes Aluminium - 300-mm-Scheibe - 24 × 41 × 60 cm - Vielseitigkeit und ZuverlässigkeitCHEF-400-MNGemüseschneider aus lebensmittelechtem Aluminium und Edelstahl mit robuster Konstruktion und Trockenlauf auf Edelstahllagern für einen reibungslosen Betrieb.Auswechselbare 300-mm-Scheibe für gleichmäßiges Schneiden von Gemüse und KäseKompakte Abmessungen von 24 × 41 × 60 cm, passend für jede professionelle KücheNettogewicht 18,5 kg für Stabilität und einfache HandhabungStundenleistung von 100-300 kg/h, ideal für mittelgroße Restaurants und CateringAbnehmbarer Deckel und Produkthalter können separat gewaschen werden für maximale Hygiene Die Marke Celme steht seit 1971 für Handwerkskunst, Innovation und Tradition1315,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das ambivalente Verhältnis von Nachhaltigkeit und Innovation, Fachbücher von Daniel DieckmannDiplomarbeit aus dem Jahr 2008 im Fachbereich BWL - Unternehmensethik, Wirtschaftsethik, Note: 1,0, Technische Universität Dortmund, 115 Quellen im Literaturverzeichnis, Sprache: Deutsch. Abstract: Vor dem Hintergrund zunehmender globaler Umwelt- und Entwicklungsprobleme wurde Mitte der 1980er Jahre der Begriff nachhaltige Entwicklung geprägt. Bei der Analyse der zahlreichen Veröffentlichungen zu diesem Thema wird schnell erkennbar, dass es an Konkretisierungsversuchen für diesen Begriff nicht mangelt. Eine mittlerweile mehr als zwanzig Jahre andauernde, intensiv geführte wissenschaftliche und politische Diskussion hat allerdings bislang noch nicht zu einem Konsens über ein einheitliches Begriffsverständnis von Nachhaltigkeit bzw. nachhaltiger Entwicklung geführt. Darüber hinaus ist noch weitestgehend unklar, wie Nachhaltigkeit konkret umgesetzt werden kann.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Kreditsicherung?
Was ist eine Kreditsicherung? Eine Kreditsicherung ist eine Maßnahme, die von Kreditgebern ergriffen wird, um sich vor Zahlungsausfällen zu schützen. Dabei werden verschiedene Vermögenswerte oder Garantien eingesetzt, um die Rückzahlung des Kredits abzusichern. Zu den gängigen Formen der Kreditsicherung gehören beispielsweise Bürgschaften, Pfandrechte oder Sicherungsübereignungen. Diese Maßnahmen dienen dazu, das Risiko für den Kreditgeber zu minimieren und die Kreditvergabe zu erleichtern. **
-
Welche Bedeutung hat die Kreditsicherung für die Banken und ihre Kunden?
Welche Bedeutung hat die Kreditsicherung für die Banken und ihre Kunden? **
-
Welche Maßnahmen können zur Kreditsicherung getroffen werden, um das Ausfallrisiko für den Kreditgeber zu minimieren?
1. Der Kreditgeber kann Sicherheiten wie Immobilien oder Wertpapiere vom Kreditnehmer verlangen. 2. Eine Bonitätsprüfung des Kreditnehmers kann durchgeführt werden, um die Zahlungsfähigkeit zu überprüfen. 3. Der Kreditvertrag kann Klauseln enthalten, die dem Kreditgeber im Falle eines Zahlungsausfalls Schutz bieten. **
-
"Was sind gängige Formen der Kreditsicherung in der Finanzwelt und wie können Kreditgeber dadurch ihr Risiko minimieren?"
Gängige Formen der Kreditsicherung sind z.B. Bürgschaften, Sicherungsübereignung von Vermögensgegenständen oder Grundschulden. Durch diese Maßnahmen können Kreditgeber ihr Risiko minimieren, da sie im Falle eines Zahlungsausfalls auf die Sicherheiten zurückgreifen können. Dadurch wird die Wahrscheinlichkeit eines Verlusts verringert und die Kreditvergabe sicherer. **
Ähnliche Suchbegriffe für Kreditsicherung
-
USG Schabracke Baroness - Vielseitigkeit - Warmblut - weißEdle Vielseitigkeitsschabracke mit Doppelkordel und Strassband aus Kunststoffstrasssteinen, die große Steppung verleiht der Schabracke ein besonders elegantes Erscheinungsbild. Waschbar bei 30°C. Passend dazu: USG Fliegenhaube Baroness (nicht enthalten). Material: 100 % Baumwolle37,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Gymnastik-Springbrett - Stabilität und Vielseitigkeit - RotDas Gymnastik-Springbrett ist die ideale Trainingshilfe für junge Athleten und Anfänger, die ihre Sprungfähigkeiten verbessern möchten. Mit den Maßen 80 x 50 x 19 cm bietet es die nötige Stabilität und Elastizität, um die Technik beim Abspringen und Landen zu optimieren. Dieses vielseitige Trainingsgerät eignet sich perfekt für den Einsatz zu Hause, im Fitnessstudio oder im Freien. Es kann verwendet werden, um die Sprungtechnik zu üben, das Gleichgewicht zu verbessern oder als Teil eines umfassenden Trainingsprogramms für Leichtathletik, Tumbling oder Hindernisläufe. Ausgestattet mit zwei starken Stahlfedern bietet das Springbrett hervorragende Elastizität, die dabei hilft, höher und weiter zu springen. Die langlebige Bauweise aus dickem Holz und hochwertigem Filz macht dieses Gerät zu einem verlässlichen Partner für ernsthafte Trainingseinheiten. Machen Sie den ersten Schritt zu besseren Leistungen mit diesem professionellen Springbrett. Lieferumfang: 1 Gymnastik-Springbrett.451,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gladenbeck, Martin: Kreditsicherung durch GrundschuldenKreditsicherung durch Grundschulden , Grundsteine sicherer Kreditvergabe: Entscheidungen über eine Kreditvergabe sind grundsätzlich individuell, entsprechend anspruchsvoll und risikobehaftet. Eine besonders elementare Rolle spielen Sicherheiten, allen voran die Grundschuld als wichtigstes Kreditsicherungsmittel. Ob Bestellung, Abtretung, Verwertung: Dieses Standardwerk wirft einen anschaulichen 360-Grad-Blick auf die Grundschuld, die gesicherten Forderungen und die Verwertung der Sicherungsgrundschuld. Im Fokus u.a.: - Rechtsrisiken und Gestaltungsmöglichkeiten - Relevante Rechtsprechung, etwa zum elektronischen Rechtsverkehr, zum Nachweisverzicht, zum Anspruch auf Rückgewähr der Grundschuld oder zum Nichtbestehen eines Widerrufsrechts - Fallbeispiele, Praxishinweise und ein Formularanhang mit Vordrucken und Kurzerläuterungen , Querlenker & Kugelgelenke > Radaufhängung, Federung & Lenkung , Auflage: 11. völlig neu bearbeitete Auflage 2024, Erscheinungsjahr: 20240530, Produktform: Leinen, Autoren: Gladenbeck, Martin~Samhat, Abbas, Auflage: 24011, Auflage/Ausgabe: 11. völlig neu bearbeitete Auflage 2024, Keyword: Beleihungsobjekt; Grundpfandrecht; Grundschuld; Kreditsicherungsrecht; Schuldübernahme; Sicherungsvertrag; Zwangsverwaltung; Zwangsvollstreckung, Fachschema: Bankrecht~Grundstücksrecht~Handelsrecht~Kreditsicherung - Kreditsicherheit~Sachenrecht~Schuld (finanziell) - Schuldrecht - Überschuldung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Finanz, Fachkategorie: Finanzen, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 164, Höhe: 40, Gewicht: 1090, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,108,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind gängige Formen der Kreditsicherung und wie können sie dazu beitragen, das Risiko von Kreditgebern zu minimieren?
Gängige Formen der Kreditsicherung sind z.B. Bürgschaften, Grundschulden und Sicherungsübereignungen von Vermögensgegenständen. Sie dienen dazu, im Falle eines Kreditausfalls das Risiko für Kreditgeber zu minimieren, da sie im Ernstfall auf diese Sicherheiten zurückgreifen können. Durch die Absicherung des Kredits wird das Risiko von Zahlungsausfällen reduziert und die Wahrscheinlichkeit einer erfolgreichen Rückzahlung erhöht. **
-
Was sind übliche Formen der Kreditsicherung und wie können diese genutzt werden, um die Risiken für Kreditgeber zu minimieren?
Übliche Formen der Kreditsicherung sind z.B. Bürgschaften, Sicherungsübereignungen oder Grundschulden. Diese können genutzt werden, um im Falle eines Zahlungsausfalls des Kreditnehmers die Rückzahlung des Kredits abzusichern. Durch die Absicherung mit verschiedenen Formen der Kreditsicherung können Kreditgeber ihre Risiken minimieren und die Wahrscheinlichkeit eines Verlusts verringern. **
-
Welche Arten von Kreditsicherheiten können Kreditnehmer anbieten, um die Kreditvergabe zu erleichtern? Was sind die gängigsten Formen der Kreditsicherung?
Kreditnehmer können Sachwerte wie Immobilien, Fahrzeuge oder Wertpapiere als Sicherheiten anbieten. Die gängigsten Formen der Kreditsicherung sind Grundschulden, Bürgschaften und Pfandrechte. Diese Sicherheiten dienen dazu, das Ausfallrisiko für den Kreditgeber zu minimieren und die Kreditvergabe zu erleichtern. **
-
Welche verschiedenen Arten der Kreditsicherung gibt es, und wie können sie dazu beitragen, das Risiko von Kreditgebern zu minimieren?
Es gibt verschiedene Arten der Kreditsicherung, darunter Pfandrechte, Bürgschaften und Sicherungsübereignungen. Diese Sicherheiten dienen dazu, dass Kreditgeber im Falle eines Zahlungsausfalls des Kreditnehmers ihre Forderungen trotzdem absichern können. Durch die Absicherung des Kredits mit verschiedenen Sicherheiten wird das Risiko für Kreditgeber minimiert und die Wahrscheinlichkeit eines Verlustes verringert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.